
Quiebra personal: "La persona humana también puede declararse en quiebra"
La abogada y mediadora Florencia Colorito explicó en Siesta Perfecta cuándo una persona puede recurrir a este proceso, qué bienes quedan alcanzados y cuáles son sus principales consecuencias.
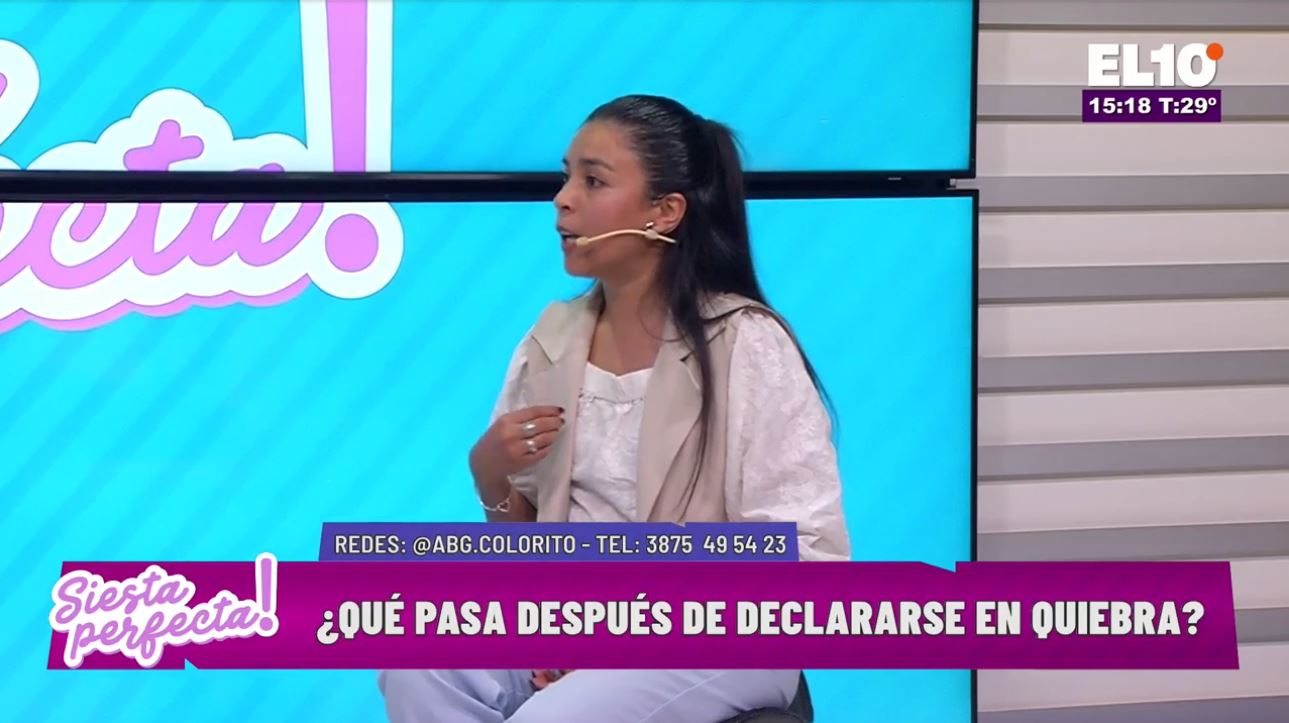
¿Una persona puede declararse en quiebra? La respuesta es sí. La quiebra personal es una herramienta prevista para las personas humanas que atraviesan una situación de insolvencia y no pueden hacer frente a sus obligaciones de manera permanente y general. El tema fue abordado en Siesta Perfecta junto a la abogada y mediadora Florencia Colorito, MP 6867, quien explicó cómo funciona este procedimiento y cuáles son las alternativas antes de llegar a esa instancia.
Cuándo puede solicitarse una quiebra personal
Colorito explicó que la quiebra puede ser solicitada por distintos tipos de personas, tanto quienes tienen ingresos formales como trabajadores autónomos, jubilados o incluso personas que trabajan de manera informal. El punto central, según detalló, es acreditar una situación de cesación de pagos.
“No podemos hacer frente a nuestras deudas de una manera permanente y general”, explicó. En ese sentido, aclaró que no alcanza con atravesar una dificultad económica puntual: la imposibilidad de pago debe extenderse en el tiempo y abarcar distintas obligaciones.
La abogada ejemplificó que una persona que dejó de pagar una tarjeta pero continúa cumpliendo regularmente con el resto de sus compromisos no necesariamente se encuentra en una situación de cesación generalizada de pagos. Por eso, al iniciar el proceso se debe explicar cómo se llegó a esa situación y presentar información sobre las deudas existentes.
Qué documentación se debe presentar
Para solicitar la quiebra es necesario acudir a la Justicia y realizar una presentación en la que se detalle la situación económica. Entre otros elementos, se deben identificar los acreedores, las cantidades adeudadas y desde cuándo existen esas obligaciones.
“Uno tiene que presentarse ante la Justicia, hacer esta declaración de decir 'yo estoy en esta situación', explicar el por qué, cómo se llegó a esa situación”, señaló Colorito.
La profesional también explicó que las deudas pueden tener distintos orígenes. Algunas personas utilizan tarjetas o créditos para afrontar gastos cotidianos, como alimentos, educación, servicios y otros gastos del hogar. En otros casos, el endeudamiento puede estar relacionado con un consumo excesivo o con créditos cuyos intereses terminan haciendo crecer considerablemente el monto adeudado.
También deben declararse los bienes que posee la persona que solicita la quiebra, ya que el proceso contempla la liquidación del patrimonio para afrontar las obligaciones correspondientes.
¿Qué pasa si la persona no tiene bienes?
Una de las dudas planteadas durante el programa fue qué ocurre cuando el deudor no posee una vivienda, un vehículo u otros bienes que puedan ser liquidados.
Colorito explicó que, aunque durante un tiempo existió una interpretación según la cual una persona sin bienes no podía acceder a la quiebra, la jurisprudencia terminó admitiendo que las personas humanas también pueden atravesar este proceso aun cuando no tengan patrimonio significativo para liquidar.
La abogada explicó que la finalidad puede ser brindar una nueva oportunidad patrimonial al deudor, aunque aclaró que la Justicia debe analizar las circunstancias particulares de cada caso.
“En todo caso, será la Justicia la que demuestre si este deudor que quiere quebrar está cometiendo un fraude contra la ley, un acto ilícito o está haciendo un uso indebido de esta herramienta legal”, sostuvo.
Qué consecuencias tiene declararse en quiebra
La declaración de quiebra no implica solamente dejar atrás las deudas. Colorito explicó que el procedimiento genera consecuencias patrimoniales y restricciones para la persona involucrada.
Entre ellas, mencionó la inhabilitación para disponer libremente de determinados bienes, la intervención de un síndico y restricciones vinculadas con la salida del país durante el proceso. El síndico tiene a su cargo la administración de los bienes alcanzados por la quiebra.
Sin embargo, la especialista aclaró que existen bienes que quedan excluidos de la liquidación por las protecciones establecidas legalmente. También mencionó determinadas indemnizaciones, como las correspondientes a daños personales, entre los conceptos que pueden quedar fuera del proceso.
En cuanto a los bienes de una pareja, Colorito aclaró que la quiebra es personal. “Solamente tus bienes los va a administrar el síndico”, explicó, por lo que la declaración de una persona no implica automáticamente que el patrimonio de su pareja quede alcanzado.
Qué ocurre con el sueldo y la vivienda
Otro de los interrogantes abordados fue si una persona que tiene un empleo registrado pierde automáticamente la totalidad de su salario para pagar a sus acreedores. La respuesta de la abogada fue negativa.
Colorito explicó que existen límites para los embargos salariales y que la legislación contempla que el deudor debe conservar recursos para afrontar sus necesidades básicas. Durante la entrevista mencionó diferentes porcentajes de embargo según el nivel de ingresos.
También se refirió a la vivienda protegida bajo el régimen de afectación al bien de familia. Aclaró que esa protección no es absoluta y que existen determinadas obligaciones, como deudas alimentarias o algunos conceptos vinculados con impuestos y mejoras, que pueden tener incidencia sobre el inmueble.
Según explicó, cada situación debe analizarse de manera particular y puede contemplar las características de la vivienda y las condiciones del grupo familiar.
El impacto en el sistema crediticio
La quiebra también tiene consecuencias sobre el acceso al crédito. Ante la consulta de un televidente sobre qué sucede con el sistema crediticio, Colorito fue directa: “Una de las consecuencias que tiene es que te afecta en el sistema crediticio. Esto sí queda ahí constatado, sí, queda registrado”.
Además, durante el proceso el juez puede requerir la presencia del deudor y solicitar explicaciones sobre su patrimonio, sus acreedores y cualquier otro aspecto relacionado con la situación económica.
No siempre la quiebra es la única alternativa
La abogada remarcó que atravesar una situación de endeudamiento no significa necesariamente que la única salida sea declararse en quiebra. Antes de iniciar un proceso de este tipo pueden analizarse otras alternativas para reorganizar las obligaciones.
“La quiebra no es la única solución”, sostuvo Colorito, y puso como ejemplo la posibilidad de negociar una deuda con una entidad financiera mediante una instancia de Defensa del Consumidor.
Según explicó, una persona que mantiene voluntad de pago pero no puede afrontar las cuotas actuales puede intentar acordar un nuevo esquema, solicitar una refinanciación o negociar una reducción de intereses.
“No lo quiero liquidar, pero sí quiero reordenarlo y sí tengo esta voluntad de seguir cumpliendo con mis obligaciones”, ejemplificó.
Por eso, recomendó analizar cada situación de manera individual y buscar asesoramiento antes de que el endeudamiento se profundice.
Préstamos informales y situaciones de hostigamiento
Durante la entrevista también se habló sobre los préstamos informales, especialmente aquellos que se cobran diariamente o semanalmente. Colorito señaló que este tipo de endeudamiento puede profundizar las dificultades económicas y generar situaciones de presión sobre los deudores.
“Termina muchas veces con situaciones de amenaza, con situaciones de violencia, hostigamiento hacia el deudor, hacia la familia”, advirtió.
En ese contexto, insistió en la importancia de buscar asesoramiento y evaluar las distintas alternativas disponibles antes de recurrir a nuevos préstamos para cubrir obligaciones anteriores.
¿Se puede pedir una quiebra más de una vez?
Finalmente, la especialista explicó que una persona que atraviesa una quiebra queda inhabilitada durante un año desde la declaración de quiebra, aunque esto no significa que quede impedida para siempre de volver a recurrir a este procedimiento.
Sin embargo, una nueva solicitud sería analizada por la Justicia. “Si una persona está constantemente quebrando, es como modus operandi”, planteó Colorito, quien explicó que en esos casos se deberá determinar si existe un abuso de la herramienta o un posible fraude a la ley.
La profesional cerró la entrevista con una recomendación general: no dejar que las dificultades financieras se acumulen y buscar asesoramiento para determinar cuál es la alternativa adecuada en cada caso.
El 10
Tensión en pleno centro: chocó a un ciclista, huyó con dos pasajeras y lo frenaron a varias cuadras
Leavy puso todas las cartas sobre la mesa: peronismo, Kicillof, Milei y su futuro político
Consejo de la Magistratura: "Queremos que el abogado litigante esté unido y participe"
"La Libertad Avanza votó en contra": Farquharson cuestionó el rechazo al pedido para incluir a Salta en el plan por El Niño
"El objetivo es la desindustrialización": Débora Giorgi cuestionó el rumbo económico y advirtió por el futuro de la industria argentina


